

Vay mua nhà 2026–2027: Hết ưu đãi lãi suất, mỗi tháng phải trả bao nhiêu?
Bức tranh tín dụng bất động sản tại Việt Nam giai đoạn 2026-2027 đang bộc lộ những mảng màu tương phản gay gắt. Một mặt, các ngân hàng thương mại liên tục tung ra các gói vay mua nhà với lãi suất cố định cực kỳ hấp dẫn trong 12 đến 24 tháng đầu tiên, dao động từ 5.5% đến 6.5%/năm nhằm kích cầu thị trường.
Mặt khác, hàng chục ngàn người vay đang phải đối mặt với cú sốc tài chính (Payment Shock) khi bước qua giai đoạn “tuần trăng mật” tín dụng. Câu hỏi ám ảnh nhất đối với cả nhà đầu tư cá nhân lẫn giới đầu cơ lúc này là: Khi hết ưu đãi lãi suất, mỗi tháng phải trả bao nhiêu và làm thế nào để dòng tiền không bị đứt gãy trước áp lực lãi suất thả nổi?
Bản chất của các gói tín dụng bất động sản là sự dịch chuyển rủi ro từ ngân hàng sang người đi vay. Hầu hết các hợp đồng vay mua nhà hiện nay đều được thiết kế theo nguyên tắc: Lãi suất thả nổi = Lãi suất cơ sở (hoặc lãi suất huy động kỳ hạn 12-24 tháng) + Biên độ cố định (thường từ 3.5% đến 4.5%).
Khi nền kinh tế vĩ mô có biến động, lạm phát gia tăng buộc Ngân hàng Nhà nước phải thắt chặt chính sách tiền tệ, lãi suất huy động sẽ bật tăng mạnh.
Lúc này, người vay sẽ phải gánh chịu toàn bộ chi phí vốn đội lên. Việc không dự phóng chính xác kịch bản hết ưu đãi lãi suất sẽ đẩy tỷ lệ nợ trên thu nhập (DTI – Debt to Income) vượt ngưỡng an toàn, dẫn đến nguy cơ nợ xấu và bị ngân hàng phát mãi tài sản.
Bài phân tích tài chính chuyên sâu này sẽ cung cấp một lăng kính thực chứng, bóc tách công thức tính toán của các ngân hàng thương mại.
Chúng tôi sẽ mô phỏng chi tiết các kịch bản dòng tiền để trả lời chính xác câu hỏi mỗi tháng phải trả bao nhiêu, đồng thời phác thảo các chiến lược pháp lý và tài chính giúp người vay cơ cấu lại khoản nợ, bảo vệ khối tài sản khỏi rủi ro thanh lý trong bối cảnh thắt chặt tín dụng.
Góc nhìn chuyên gia phân tích tín dụng: Sai lầm chết người của 80% người vay mua nhà là chỉ nhìn vào số tiền phải trả trong năm đầu tiên để quyết định xuống tiền.
Trong giai đoạn 2026-2027, lạm phát mục tiêu và tỷ giá dự kiến sẽ có những nhịp điều chỉnh khó lường. Khi hết ưu đãi lãi suất, con số mỗi tháng phải trả bao nhiêu có thể tăng vọt từ 30% đến 50% so với ban đầu.
Nhà đầu tư bắt buộc phải chuẩn bị một quỹ dự phòng thanh khoản (Liquidity Buffer) tương đương ít nhất 6 tháng tiền gốc và lãi theo mức lãi suất thả nổi cao nhất (Stress Test) để sống sót qua chu kỳ thắt chặt.
Bản chất bẫy tài chính của lãi suất thả nổi (Floating Rate)
Để kiểm soát dòng tiền, người vay cần thấu hiểu cơ chế cấu thành lãi suất sau thời gian ân hạn. Khi thời gian áp dụng lãi suất cố định kết thúc, hợp đồng vay mua nhà sẽ tự động chuyển sang cơ chế lãi suất thả nổi. Cơ chế này được các ngân hàng thiết kế nhằm bảo vệ biên lợi nhuận ròng (NIM) của họ trước biến động của thị trường vốn.
Công thức chung được áp dụng trên toàn hệ thống ngân hàng thương mại Việt Nam là: Lãi suất thả nổi = Lãi suất cơ sở (Base Rate) + Biên độ dao động (Margin).
Trong đó, Biên độ dao động là một hằng số được ấn định cứng trong hợp đồng tín dụng ngay từ lúc ký kết, thường nằm ở mức 3.0% đến 4.5% tùy thuộc vào khẩu vị rủi ro của từng ngân hàng và lịch sử tín dụng (CIC) của khách hàng.
Tuy nhiên, “biến số tử huyệt” nằm ở Lãi suất cơ sở. Mỗi ngân hàng có một cách định nghĩa Lãi suất cơ sở khác nhau. Nhóm ngân hàng quốc doanh (Big 4) thường dùng lãi suất huy động kỳ hạn 12 hoặc 24 tháng làm mỏ neo.
Ngược lại, nhiều ngân hàng TMCP tư nhân lại áp dụng khái niệm “Lãi suất tham chiếu” nội bộ, vốn dĩ mập mờ và do chính ngân hàng tự đơn phương ban hành định kỳ hàng tháng/quý.
Chính sự mập mờ này khiến người vay rơi vào thế bị động. Khi hết ưu đãi lãi suất, người vay gần như không thể can thiệp vào việc ngân hàng điều chỉnh Lãi suất cơ sở.
Nếu lãi suất huy động thị trường tăng lên 7%/năm, cộng thêm biên độ 4%, lãi suất vay mua nhà thực tế sẽ vọt lên 11%/năm. Sự nhảy vọt này làm phá vỡ toàn bộ kế hoạch tài chính ban đầu, đặt ra một áp lực khổng lồ lên câu hỏi mỗi tháng phải trả bao nhiêu.
Giải phẫu bài toán thực tế: Cú sốc dòng tiền gốc và lãi
Để lượng hóa rủi ro, chúng ta sẽ thực hiện một bài kiểm tra sức chịu đựng (Stress Test) đối với một khoản vay mua nhà phổ biến trên thị trường hiện nay.
Giả định khách hàng mua một căn hộ tại TP.HCM, cần vay ngân hàng số tiền 2.000.000.000 VNĐ (Hai tỷ đồng), thời hạn vay 20 năm (240 tháng), phương thức trả nợ là dư nợ giảm dần (tiền gốc chia đều hàng tháng, tiền lãi tính trên dư nợ thực tế).
Ngân hàng cung cấp gói ưu đãi: Lãi suất 6.0%/năm cố định trong 12 tháng đầu. Từ tháng thứ 13, lãi suất thả nổi dự kiến ở mức 11.0%/năm. Bảng dưới đây sẽ bóc tách chi tiết dòng tiền để trả lời chính xác khi hết ưu đãi lãi suất, mỗi tháng phải trả bao nhiêu:
| Giai đoạn thanh toán | Tiền gốc hàng tháng (VNĐ) | Tiền lãi phải trả (VNĐ) | Tổng cộng: Mỗi tháng phải trả bao nhiêu? |
|---|---|---|---|
| Tháng thứ 1 (Trong ưu đãi 6.0%) | 8.333.333 | 10.000.000 | 18.333.333 VNĐ |
| Tháng thứ 12 (Cuối kỳ ưu đãi 6.0%) | 8.333.333 | 9.541.667 | 17.875.000 VNĐ |
| Tháng thứ 13 (Hết ưu đãi, lãi suất vọt 11.0%) | 8.333.333 | 17.416.667 | 25.750.000 VNĐ (Tăng ~44%) |
| Tháng thứ 24 (Lãi suất thả nổi 11.0%) | 8.333.333 | 16.576.389 | 24.909.722 VNĐ |
Nhìn vào số liệu thực tế, sự khắc nghiệt của hợp đồng tín dụng bộc lộ rõ ràng. Chuyển giao từ tháng 12 sang tháng 13, số tiền lãi phải trả tăng vọt gần gấp đôi (từ 9.5 triệu lên 17.4 triệu), đẩy tổng gánh nặng tài chính từ 17.8 triệu lên 25.7 triệu đồng.
Một cú sốc tăng 44% chi phí hàng tháng sẽ ngay lập tức bóp nghẹt dòng tiền sinh hoạt của các hộ gia đình hoặc làm âm dòng tiền cho thuê của giới đầu tư B2B.
Việc không đo lường được mỗi tháng phải trả bao nhiêu khi bước vào chu kỳ lãi thả nổi là nguyên nhân cốt lõi khiến hàng loạt bất động sản bị ngân hàng phát mãi, trở thành nợ xấu.
Trước khi quyết định sử dụng đòn bẩy tài chính, nhà đầu tư nên yêu cầu đội ngũ chuyên gia môi giới của N.N REALTY thiết lập một bảng tính (Amortization Schedule) cho kịch bản xấu nhất (Worst-case scenario) để xác định xem thu nhập ròng có đủ sức gồng gánh tài sản hay không.
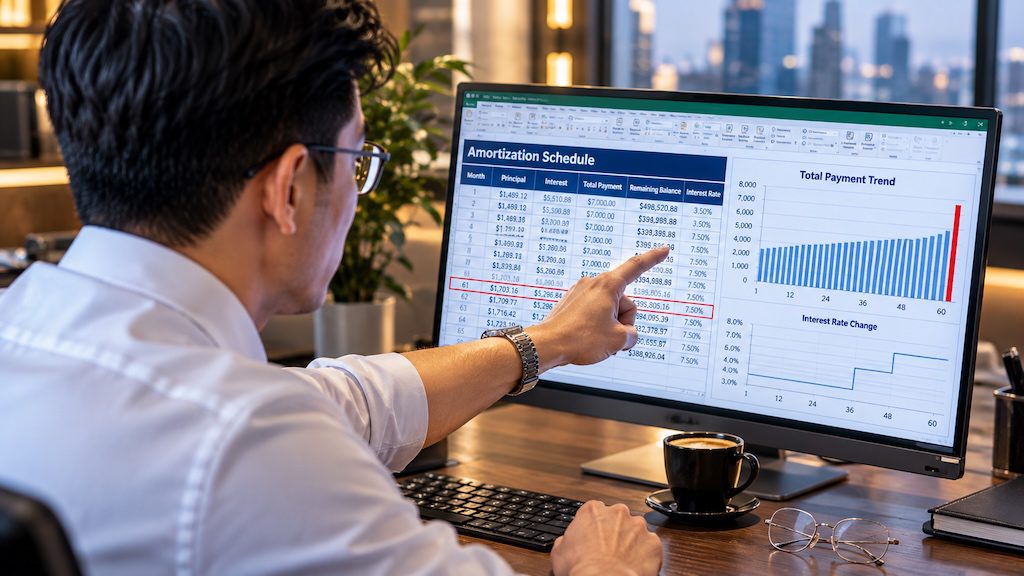
Tính toán chính xác dư nợ giảm dần là bước sống còn để đảm bảo dòng tiền không bị đứt gãy khi lãi suất chuyển sang trạng thái thả nổi.
Giải mã pháp lý: Chuyển nhóm nợ và rủi ro thanh lý tài sản
Khi áp lực trả nợ vay mua nhà vượt quá khả năng chịu đựng của dòng tiền, rủi ro pháp lý sẽ ập đến cực kỳ nhanh chóng. Hệ thống phân loại nợ của Trung tâm Thông tin Tín dụng Quốc gia (CIC) không có chỗ cho sự châm chước.
Khi hết ưu đãi lãi suất, chỉ cần người vay không chuẩn bị đủ tiền để trả đúng con số mỗi tháng phải trả bao nhiêu theo thông báo của ngân hàng, quá trình nhảy nhóm nợ sẽ bắt đầu.
Chậm thanh toán từ 10 đến 90 ngày, khoản vay sẽ bị chuyển sang Nợ cần chú ý (Nhóm 2). Vượt qua 90 ngày, nó chính thức trở thành Nợ xấu (Nhóm 3).
Hậu quả của việc rơi vào Nhóm 3 là thảm họa đối với bất kỳ hồ sơ tài chính nào: Người vay sẽ bị phong tỏa mọi nỗ lực tiếp cận tín dụng trên toàn bộ hệ thống ngân hàng trong vòng 5 năm tiếp theo.
Đồng thời, ngân hàng sẽ áp dụng lãi suất phạt quá hạn, thường bằng 150% lãi suất đang áp dụng, khiến dư nợ phình to theo cấp số nhân.
Bước tiếp theo, ngân hàng sẽ kích hoạt điều khoản thu giữ tài sản đảm bảo theo hợp đồng thế chấp. Quá trình phát mãi (thanh lý) tài sản thường được thực hiện qua con đường đấu giá hoặc khởi kiện ra tòa án.
Trong kịch bản này, giá trị bất động sản thường bị định giá thấp hơn rất nhiều so với giá thị trường, khiến người vay mua nhà không những mất tài sản mà vẫn có nguy cơ mang thêm khoản nợ gốc còn thiếu chưa thanh toán hết.
Chiến lược đảo nợ và tái cấu trúc tài chính theo Thông tư 06
Thay vì ngồi chờ quả bom lãi suất phát nổ khi hết ưu đãi lãi suất, những nhà đầu tư sành sỏi luôn có phương án chủ động tái cấu trúc dòng tiền. Kể từ tháng 9/2023, Ngân hàng Nhà nước đã ban hành Thông tư 06/2023/TT-NHNN, mở ra một lối thoát sinh tử cho người vay mua nhà: Cho phép khách hàng vay vốn tại ngân hàng này để trả nợ trước hạn tại ngân hàng khác.
Đây là một công cụ chênh lệch lãi suất (Interest Arbitrage) cực kỳ quyền lực. Giả sử bạn đang gồng khoản vay với lãi suất thả nổi 11.5%/năm tại Ngân hàng A.
Thay vì cam chịu, bạn có thể tìm kiếm Ngân hàng B đang có gói vay mới ưu đãi 6.0%/năm cố định trong 24 tháng. Việc “chuyển khoản nợ” sang Ngân hàng B sẽ giúp bạn định hình lại bài toán mỗi tháng phải trả bao nhiêu, cắt giảm hàng chục triệu đồng tiền lãi mỗi tháng.
Tuy nhiên, chiến lược đảo nợ (Refinancing) này không hề đơn giản. Ngân hàng B sẽ thực hiện thẩm định lại từ đầu (Re-underwriting), bao gồm:
- Định giá lại tài sản (Appraisal): Giá trị bất động sản ở thời điểm hiện tại có thể bị định giá thấp hơn lúc mua, dẫn đến hạn mức vay mới không đủ để tất toán khoản nợ cũ.
- Chứng minh lại thu nhập: Bạn phải cung cấp toàn bộ sao kê lương, hợp đồng cho thuê nhà để chứng minh năng lực trả nợ ở thời điểm hiện tại.
- Phí phạt trả nợ trước hạn (Prepayment Penalty): Ngân hàng A sẽ thu một khoản phí phạt (thường từ 1% đến 3% trên dư nợ gốc còn lại) khi bạn tất toán sớm. Bạn phải làm bài toán cấn trừ xem tiền lãi tiết kiệm được từ Ngân hàng B có bù đắp nổi khoản phí phạt của Ngân hàng A và các chi phí công chứng, giải chấp, đăng ký giao dịch bảo đảm mới hay không.
Để thực thi chiến lược phức tạp này một cách mượt mà và không gặp rủi ro pháp lý, việc ủy thác cho đội ngũ chuyên gia tài chính và pháp luật của N.N SERVICE là giải pháp tối ưu. Họ sẽ trực tiếp thẩm định phương án vay, đàm phán tỷ lệ tài trợ với ngân hàng mới và xử lý toàn bộ quy trình giải chấp – thế chấp 3 bên một cách an toàn nhất.
Vận dụng Thông tư 06 để đảo nợ giữa các ngân hàng là chiến lược chênh lệch lãi suất quyền lực giúp khách hàng giảm tải áp lực tài chính.
Quản trị rủi ro dòng tiền từ Bất động sản thương mại
Đối với giới đầu tư B2B mua bất động sản thương mại (Shophouse, văn phòng, căn hộ dịch vụ) bằng đòn bẩy tài chính, áp lực vay mua nhà mang một hình thái khác.
Dòng tiền trả nợ ngân hàng phụ thuộc trực tiếp vào dòng tiền từ việc cho thuê tài sản (Rental Yield). Nếu lãi suất ngân hàng tăng cao hơn tỷ suất lợi nhuận cho thuê, nhà đầu tư sẽ rơi vào trạng thái “dòng tiền âm” (Negative Cash Flow).
Để bảo vệ biên lợi nhuận, nhà đầu tư cần thiết lập các hợp đồng cho thuê có điều khoản trượt giá (Escalation clause) liên kết với chỉ số lạm phát (CPI). Tuy nhiên, tăng giá thuê quá mạnh có thể khiến khách thuê rời đi, để lại mặt bằng trống (Vacancy rate tăng), dẫn đến mất trắng dòng tiền trong nhiều tháng. Đây là một điểm nghẽn chí mạng khi hết ưu đãi lãi suất.
Giải pháp phòng vệ tốt nhất là tối ưu hóa công năng tài sản và tìm kiếm tệp khách thuê doanh nghiệp (Corporate tenants) có độ ổn định cao. Sự can thiệp của các đơn vị môi giới và quản lý tài sản chuyên nghiệp có thể giúp tăng giá trị khai thác thương mại của bất động sản.
Các nhà đầu tư thứ cấp có thể tham khảo cẩm nang cải tạo kiến trúc không gian từ N.N REALTY để nâng cấp mặt bằng, từ đó nâng giá thuê một cách hợp lý, tạo ra nguồn thu thặng dư để bù đắp áp lực trả nợ khi câu hỏi mỗi tháng phải trả bao nhiêu trở nên nặng nề.
Gia tăng tỷ suất lợi nhuận cho thuê (Rental Yield) là lớp phòng vệ hoàn hảo nhất để nhà đầu tư B2B sống sót qua chu kỳ thắt chặt tín dụng.
Câu hỏi thường gặp (FAQ) về tín dụng vay mua nhà
Dưới đây là 6 vấn đề mang tính thực chiến cao nhất mà cộng đồng nhà đầu tư, người mua nhà thường xuyên đặt ra khi đối mặt với rủi ro hết ưu đãi lãi suất và bài toán mỗi tháng phải trả bao nhiêu:
1. Phí phạt trả nợ trước hạn (Prepayment Penalty) thường được tính như thế nào?
Phí phạt được các ngân hàng áp dụng nhằm bù đắp chi phí vốn khi khách hàng tất toán khoản vay mua nhà sớm hơn dự kiến. Công thức chung là: Tỷ lệ phí phạt (%) x Dư nợ gốc còn lại. Tỷ lệ này thường dao động từ 1% đến 3% trong 3-5 năm đầu, và thường miễn phí từ năm thứ 5 hoặc thứ 6 trở đi. Cần đọc kỹ hợp đồng tín dụng trước khi quyết định đảo nợ.
2. Lãi suất cơ sở (Base Rate) dùng để tính lãi thả nổi thường được cập nhật bao lâu một lần?
Kỳ điều chỉnh lãi suất phổ biến nhất là 3 tháng (Quý), 6 tháng hoặc 12 tháng/lần. Vào kỳ điều chỉnh, ngân hàng sẽ lấy Lãi suất cơ sở hiện hành cộng với biên độ cố định để ra mức lãi suất mới áp dụng cho kỳ tiếp theo. Sự thay đổi này sẽ quyết định việc hết ưu đãi lãi suất, mỗi tháng phải trả bao nhiêu.
3. Ngân hàng có được phép tự ý tăng Biên độ dao động (Margin) khi lạm phát tăng cao không?
Không. Biên độ dao động là một hằng số được thỏa thuận và ký kết cố định trong hợp đồng tín dụng (ví dụ: +3.5%). Ngân hàng không được phép tự ý thay đổi con số này. Họ chỉ có thể thay đổi Lãi suất cơ sở dựa trên biến động của thị trường tài chính.
4. Có nên sử dụng nguồn vốn ngắn hạn (vay tiêu dùng, thẻ tín dụng) để trả nợ gốc khi hết ưu đãi lãi suất?
Tuyệt đối không. Việc dùng nợ ngắn hạn lãi suất cực cao (thường từ 18% – 30%/năm) để đắp vào khoản nợ thế chấp dài hạn là hành động tự sát tài chính. Nó không giải quyết được bài toán mỗi tháng phải trả bao nhiêu mà chỉ đẩy tốc độ mất khả năng thanh toán diễn ra nhanh hơn và rơi vào vòng xoáy tín dụng đen.
5. Làm sao để tôi biết ngân hàng đang tính toán số tiền lãi thả nổi hàng tháng có chính xác hay không?
Khách hàng có quyền yêu cầu ngân hàng cung cấp Bảng kê chi tiết dư nợ và lịch trả nợ hiện tại. Hãy đối chiếu mức Lãi suất cơ sở áp dụng trong bảng kê với Bảng thông báo lãi suất niêm yết công khai trên website chính thức của ngân hàng đó vào đúng kỳ điều chỉnh để xác minh độ chính xác của khoản tiền vay mua nhà.
6. Nếu tôi đang ở Nhóm nợ 2 (Nợ cần chú ý), tôi có thể chuyển khoản vay sang ngân hàng khác theo Thông tư 06 được không?
Hầu như không thể. Để được phê duyệt khoản vay tất toán trước hạn tại một ngân hàng mới, lịch sử tín dụng CIC của bạn bắt buộc phải sạch (Nợ Nhóm 1 – Đủ tiêu chuẩn) trong ít nhất 12 tháng gần nhất. Các ngân hàng có khẩu vị rủi ro rất chặt chẽ và sẽ từ chối cấp tín dụng nếu bạn đã có vết đen về thanh toán chậm.
Kết luận
Sử dụng đòn bẩy tài chính để vay mua nhà là một nghệ thuật quản trị dòng tiền, nơi ranh giới giữa việc tối ưu hóa tỷ suất sinh lời và rơi vào thảm họa nợ nần vô cùng mong manh. Khi hết ưu đãi lãi suất, sự biến thiên của thị trường tài chính sẽ phơi bày năng lực thực sự của người đi vay.
Việc không dự phóng được kịch bản mỗi tháng phải trả bao nhiêu là lỗ hổng lớn nhất dẫn đến nguy cơ thanh lý tài sản. Tuy nhiên, nếu nắm vững cấu trúc hợp đồng tín dụng và chủ động vận dụng các hành lang pháp lý như Thông tư 06, nhà đầu tư hoàn toàn có thể tái cấu trúc nợ, làm chủ dòng vốn và bảo toàn khối tài sản trong dài hạn.
Đối với giới đầu tư tổ chức và cá nhân, việc hoạch định chiến lược tài chính không thể chỉ dựa vào những con số ước lượng trên bề mặt. Để thiết lập một tấm khiên phòng vệ vững chắc trước các cú sốc lãi suất và tối ưu hóa hiệu quả khai thác bất động sản thương mại, hệ sinh thái N.N GROUP mang đến bộ giải pháp chuyên biệt và toàn diện:
- Thông qua dữ liệu chuyên sâu từ N.N REALTY, chúng tôi hỗ trợ định giá lại (Appraisal) tài sản thế chấp, tìm kiếm các mặt bằng kinh doanh sinh dòng tiền thực dương, và đưa ra các giải pháp nâng cấp kiến trúc để tối đa hóa tỷ suất lợi nhuận cho thuê.
- Đồng hành cùng N.N SERVICE, đội ngũ chuyên gia tài chính và pháp lý sẽ trực tiếp thẩm định các phương án đảo nợ, đại diện đàm phán hợp đồng tín dụng với các định chế tài chính, đảm bảo cấu trúc vốn của bạn luôn ở mức an toàn và hiệu quả nhất.
Đừng để áp lực lãi suất thả nổi nuốt chửng thành quả đầu tư bất động sản của bạn. Hãy để hệ sinh thái N.N GROUP trở thành đối tác chiến lược, giúp bạn tái cấu trúc dòng tiền và làm chủ mọi rủi ro tài chính ngay hôm nay!