

Thuế tối thiểu toàn cầu tại Việt Nam: Tác động và chiến lược ứng phó cho doanh nghiệp
Trong hơn hai thập kỷ qua, chính sách ưu đãi thuế thu nhập doanh nghiệp (CIT) – đặc biệt là cơ chế miễn thuế (Tax holiday) – luôn là “thỏi nam châm” quyền lực nhất giúp Việt Nam thu hút thành công hàng trăm tỷ USD dòng vốn đầu tư trực tiếp nước ngoài (FDI).
Tuy nhiên, kiến trúc tài chính thế giới đang trải qua một cuộc đại phẫu mang tính lịch sử. Sự xuất hiện của thuế tối thiểu toàn cầu tại Việt Nam (thuộc Trụ cột 2 của khung BEPS do OECD khởi xướng) chính thức đặt dấu chấm hết cho kỷ nguyên cạnh tranh hút vốn bằng việc đua nhau hạ mức thuế suất.
Đối với các tập đoàn đa quốc gia (MNEs) đang đặt đại bản doanh và cơ sở sản xuất tại Thành phố Hồ Chí Minh (TP.HCM), tác động thuế tối thiểu toàn cầu không chỉ đơn thuần là một phép tính cộng trừ trên báo cáo kết quả hoạt động kinh doanh (P&L). Nó là một “cú sốc” vĩ mô, đòi hỏi sự can thiệp toàn diện từ việc tái cấu trúc chuỗi cung ứng, định giá lại các khoản đầu tư bất động sản thương mại, cho đến việc thiết lập một chiến lược tối ưu thuế FDI hoàn toàn mới.
Bài viết chuyên sâu dưới đây sẽ mổ xẻ bức tranh toàn cảnh về thuế tối thiểu toàn cầu tại Việt Nam, phân tích những rủi ro trọng yếu đối với khối ngoại tại trung tâm kinh tế TP.HCM, và phác thảo một lộ trình ứng phó chiến lược nhằm giúp các doanh nghiệp FDI bảo vệ biên lợi nhuận ròng trong kỷ nguyên hội nhập khắt khe này.
Góc nhìn chuyên gia tài chính vĩ mô: Việc áp dụng thuế tối thiểu toàn cầu tại Việt Nam không phải là bước lùi của môi trường đầu tư, mà là “bộ lọc” cần thiết để nâng cấp chất lượng dòng vốn FDI.
Quá trình này sẽ loại bỏ các dự án gia công chỉ tìm kiếm nơi trú ẩn thuế, và giữ lại những nhà đầu tư thực sự quan tâm đến cơ sở hạ tầng, nguồn nhân lực và hệ sinh thái pháp lý minh bạch tại TP.HCM. Việc xây dựng chiến lược tối ưu thuế FDI từ nay sẽ phụ thuộc vào năng lực quản trị thực chất, thay vì trông chờ vào sự bảo hộ của Nhà nước.
Tổng quan về cơ chế thuế tối thiểu toàn cầu tại Việt Nam
Để hiểu rõ gốc rễ của tác động thuế tối thiểu toàn cầu, chúng ta cần nhìn lại các quy tắc cốt lõi của Trụ cột 2 (Pillar 2) do Tổ chức Hợp tác và Phát triển Kinh tế (OECD) dẫn dắt, vốn đã nhận được sự đồng thuận của hơn 140 quốc gia và vùng lãnh thổ. Mục tiêu tối thượng của cơ chế này là chống lại hành vi xói mòn cơ sở tính thuế và chuyển lợi nhuận sang các “thiên đường thuế” có mức thuế suất bằng 0 hoặc rất thấp.
Theo đó, thuế tối thiểu toàn cầu tại Việt Nam được định hình dựa trên một nguyên tắc bất di bất dịch: Bất kỳ công ty đa quốc gia nào có tổng doanh thu hợp nhất toàn cầu từ 750 triệu EUR (khoảng 800 triệu USD) trở lên trong ít nhất 2 trong 4 năm liền kề trước đó, sẽ phải chịu mức thuế suất hiệu lực tối thiểu (Effective Tax Rate – ETR) là 15% tại mọi quốc gia mà họ có hoạt động kinh doanh.
Câu chuyện pháp lý bắt đầu trở nên phức tạp khi soi chiếu vào bối cảnh thực tế. Trong nhiều năm qua, để thu hút các “đại bàng” công nghệ, TP.HCM đã cấp hàng loạt Giấy chứng nhận đầu tư tại Khu Công nghệ cao (SHTP) với mức ưu đãi thuế CIT vô cùng hấp dẫn: Miễn thuế 4 năm đầu, giảm 50% trong 9 năm tiếp theo, và áp dụng thuế suất ưu đãi 10% trong 15 năm. Điều này khiến thuế suất hiệu lực của nhiều tập đoàn FDI tại Việt Nam chỉ dao động ở mức từ 3% đến 7%.
Khi thuế tối thiểu toàn cầu tại Việt Nam chính thức có hiệu lực, nếu Việt Nam chỉ thu của doanh nghiệp 5% thuế, thì quốc gia nơi đặt trụ sở chính của công ty mẹ (ví dụ: Nhật Bản, Hàn Quốc, Mỹ) sẽ có quyền thu nốt phần thuế chênh lệch 10% (Top-up Tax) để đảm bảo chạm mốc 15%. Sự kiện này khiến mọi gói ưu đãi thuế mà Việt Nam đã cam kết trở nên vô nghĩa, tạo ra một tác động thuế tối thiểu toàn cầu cực kỳ nặng nề lên tâm lý của các nhà đầu tư.
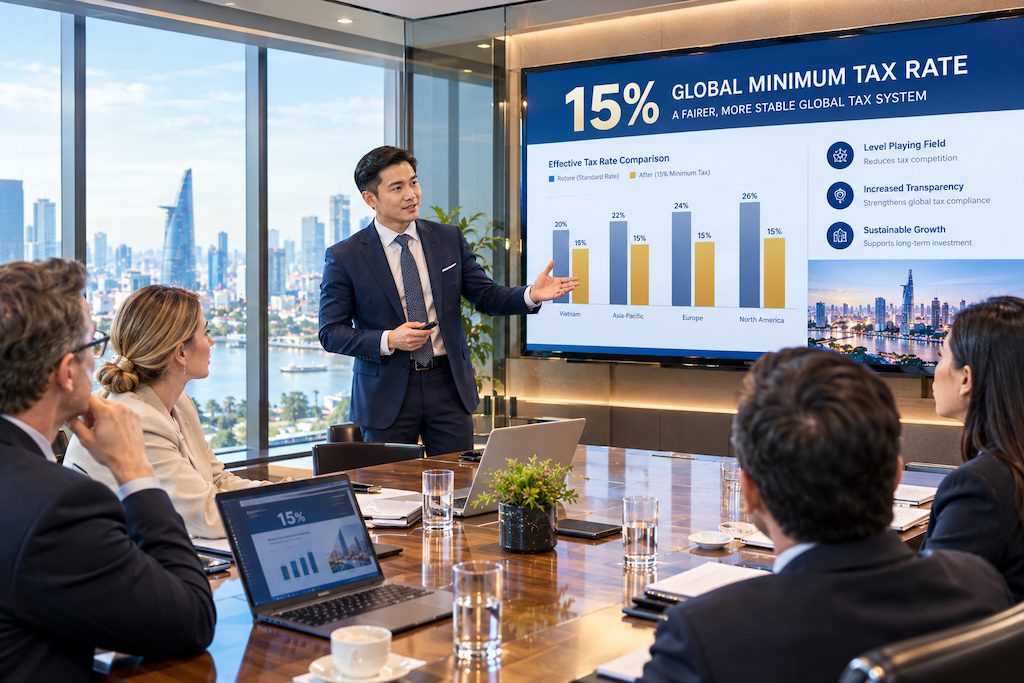
Tư vấn tài chính chuyên sâu là chìa khóa để xây dựng chiến lược tối ưu thuế FDI an toàn và hợp pháp.
Phạm vi áp dụng và những con số biết nói tại TP.HCM
Theo dữ liệu từ Bộ Tài chính Việt Nam và các tổ chức kiểm toán quốc tế, thuế tối thiểu toàn cầu tại Việt Nam sẽ trực tiếp ảnh hưởng đến hơn 120 tập đoàn đa quốc gia quy mô lớn. Tại khu vực phía Nam, TP.HCM và các tỉnh lân cận như Bình Dương, Đồng Nai là tâm chấn của sự thay đổi này, bởi đây là nơi tập trung dày đặc các chuỗi cung ứng điện tử, bán dẫn và sản xuất công nghệ cao.
Để lượng hóa tác động thuế tối thiểu toàn cầu, doanh nghiệp FDI cần xác định rõ vị thế của mình thông qua ma trận phân loại dưới đây, từ đó mới có thể thiết lập một chiến lược tối ưu thuế FDI chính xác:
| Nhóm đối tượng Doanh nghiệp FDI | Mức độ ảnh hưởng & Tác động thực tế |
|---|---|
| Tập đoàn MNEs có doanh thu > 750 triệu EUR | Chịu tác động trực tiếp và nghiêm trọng. Toàn bộ các gói ưu đãi miễn/giảm thuế thu nhập doanh nghiệp (CIT) đang thụ hưởng tại Khu Công nghệ cao TP.HCM (SHTP) hoặc các Khu chế xuất sẽ bị vô hiệu hóa. Doanh nghiệp bắt buộc phải đóng bổ sung để đạt mức 15%. |
| Doanh nghiệp FDI quy mô Vừa & Nhỏ (SMEs) | Không chịu tác động trực tiếp. Các công ty có doanh thu dưới 750 triệu EUR vẫn tiếp tục được hưởng các chính sách ưu đãi thuế hiện hành của Việt Nam theo Luật Đầu tư. |
| Doanh nghiệp công nghiệp phụ trợ (Vendor cấp 1, 2) | Chịu tác động gián tiếp (Chuỗi cung ứng). Khi các “đại bàng” mẹ bị tăng chi phí thuế, họ sẽ gây áp lực giảm giá gia công lên các vendor tại Việt Nam để bù đắp biên lợi nhuận, gián tiếp bóp nghẹt dòng tiền của hệ sinh thái phụ trợ. |
| Doanh nghiệp đầu tư Bất động sản Thương mại | Cơ hội tái định vị. Khi ưu đãi thuế không còn là lợi thế độc tôn, các yếu tố như chất lượng văn phòng hạng A (chuẩn ESG), nhà xưởng xanh sẽ trở thành thỏi nam châm mới để thu hút FDI. |
Như vậy, chiến lược tối ưu thuế FDI giờ đây không thể chỉ giao phó cho bộ phận kế toán, mà đòi hỏi sự tham gia của Hội đồng quản trị trong việc thiết kế lại toàn bộ mô hình hoạt động kinh doanh (Operating Model) tại thị trường Việt Nam.
Thay đổi chiến lược tối ưu thuế FDI kéo theo sự dịch chuyển nhu cầu về không gian văn phòng hạng A tại TP.HCM.
Quy định bổ sung nội địa (QDMTT) – Lời giải từ Chính phủ
Đứng trước nguy cơ mất đi sức cạnh tranh và bị “chảy máu” nguồn thu thuế về tay các quốc gia phát triển, Quốc hội Việt Nam đã có những phản ứng lập pháp vô cùng quyết liệt và kịp thời. Để trung hòa tác động thuế tối thiểu toàn cầu, Việt Nam đã chính thức thông qua việc áp dụng quy định Thuế bổ sung tối thiểu nội địa đạt chuẩn (Qualified Domestic Minimum Top-up Tax – QDMTT).
Bản chất của QDMTT trong bức tranh thuế tối thiểu toàn cầu tại Việt Nam là một “nước cờ” phòng thủ chiến lược. Theo đó, thay vì để công ty mẹ nộp phần thuế chênh lệch (top-up tax) cho chính phủ nước ngoài, Việt Nam sẽ trực tiếp thu phần thuế bổ sung này ngay tại thị trường nội địa để đảm bảo thuế suất ETR đạt 15%. Điều này đảm bảo quyền đánh thuế hợp pháp của Việt Nam không bị tước đoạt.
Tuy nhiên, nếu chỉ thu thêm tiền, môi trường đầu tư sẽ lập tức suy giảm sức hút. Do đó, điểm sáng giá nhất trong chiến lược tối ưu thuế FDI ở cấp độ quốc gia chính là việc thành lập Quỹ Hỗ trợ Đầu tư, được trích lập từ chính nguồn thu QDMTT này. Dòng tiền sẽ được tái phân bổ để hỗ trợ trực tiếp bằng tiền mặt (Cash grants) hoặc cấn trừ chi phí cho các doanh nghiệp FDI, thay vì ưu đãi bằng thuế như trước đây. Các hạng mục được nhận tài trợ bao gồm:
- Hỗ trợ chi phí đào tạo nguồn nhân lực công nghệ cao tại TP.HCM.
- Tài trợ trực tiếp cho chi phí Nghiên cứu và Phát triển (R&D).
- Hỗ trợ chi phí đầu tư hạ tầng xanh, năng lượng tái tạo, và xử lý môi trường.
Sự chuyển đổi từ “Miễn giảm thuế” sang “Tài trợ chi phí” đánh dấu một bước ngoặt trong tư duy quản lý kinh tế, đòi hỏi chiến lược tối ưu thuế FDI của các tập đoàn phải chuyển hướng sang việc hạch toán chi tiết các khoản chi Opex và Capex để tối đa hóa nguồn tiền hỗ trợ từ Chính phủ.
Tái cấu trúc không gian kinh doanh và chuỗi cung ứng tại TP.HCM
Khi thuế tối thiểu toàn cầu tại Việt Nam làm lu mờ đi lợi thế của các “thiên đường ưu đãi”, những giá trị cốt lõi mang tính nền tảng sẽ lên ngôi. Đối với các tập đoàn FDI tại TP.HCM, không gian vật lý và bất động sản thương mại chính là chiến lược tối ưu thuế FDI dài hạn và bền vững nhất.
Bất động sản không đơn thuần là nơi làm việc, nó cấu thành một phần khổng lồ trong cơ cấu chi phí được khấu trừ (Deductible expenses) và ảnh hưởng trực tiếp đến các tiêu chí nhận hỗ trợ từ Quỹ Hỗ trợ Đầu tư. Việc doanh nghiệp dịch chuyển khỏi các khu vực kẹt xe, ô nhiễm, tìm đến các tòa nhà văn phòng hạng A đạt chuẩn ESG (Môi trường, Xã hội và Quản trị) tại trung tâm tài chính Quận 1 hoặc Khu đô thị mới Thủ Thiêm sẽ giúp họ ghi điểm tuyệt đối trong các bài đánh giá nhận tài trợ R&D của Chính phủ.
Để định hướng lộ trình vượt qua tác động thuế tối thiểu toàn cầu, các CFO và Giám đốc chiến lược có thể tham khảo bảng tiến trình tái cấu trúc hoạt động dưới đây:
| Giai đoạn thực thi | Hành động chiến lược của Doanh nghiệp FDI | Mục tiêu kỳ vọng |
|---|---|---|
| Giai đoạn 1: Đánh giá Tác động & Lập mô hình tài chính | Tính toán lại Thuế suất hiệu lực (ETR) theo chuẩn tắc chống xói mòn cơ sở thuế (GloBE). Rà soát lại toàn bộ chi phí R&D và nhân sự đang thực hiện tại chi nhánh Việt Nam. | Nhận diện chính xác quy mô số thuế bổ sung phải nộp theo QDMTT, tránh bị truy thu và phạt vi phạm. |
| Giai đoạn 2: Định vị lại Bất động sản Thương mại | Thanh lý các hợp đồng thuê mặt bằng kém hiệu quả. Hợp tác với chuyên gia môi giới bất động sản N.N REALTY để tìm kiếm văn phòng hạng A chuẩn LEED/Lotus, tối ưu hóa Opex. | Đáp ứng tiêu chuẩn ESG toàn cầu, gia tăng cơ hội nhận tài trợ bằng tiền (Cash grants) từ Quỹ Hỗ trợ Đầu tư. |
| Giai đoạn 3: Tối ưu hóa chuỗi cung ứng nội địa | Dịch chuyển một số công đoạn sản xuất gia công từ các quốc gia khác về Việt Nam để tăng cường tính “thực chất” của cơ sở kinh doanh, gia tăng chi phí nhân công được khấu trừ. | Tối đa hóa khoản giảm trừ thu nhập gắn với thực tế (Substance-Based Income Exclusion – SBIE) nhằm giảm thiểu số thuế phải nộp. |
Sự am hiểu sâu sắc về thị trường mặt bằng thương mại là lợi thế sống còn. Thông qua N.N REALTY, doanh nghiệp FDI sẽ tiếp cận được nguồn dữ liệu độc quyền về quy hoạch không gian hạng A tại TP.HCM, từ đó đưa ra quyết định thuê mặt bằng sáng suốt, biến chi phí thuê văn phòng thành một công cụ sắc bén trong chiến lược tối ưu thuế FDI.
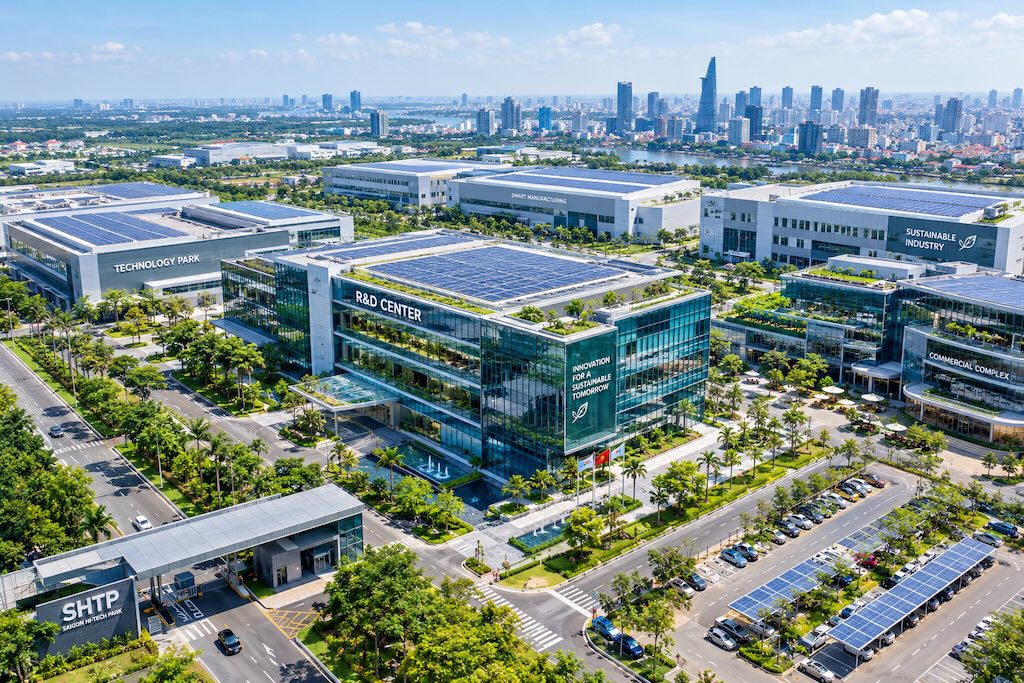
Các dự án tại Khu Công nghệ cao TP.HCM đang chuyển đổi mô hình nhận ưu đãi để thích ứng với luật thuế mới.
Chiến lược tối ưu thuế FDI: Từ báo cáo tài chính đến thực thi pháp lý
Đứng trước làn sóng thuế tối thiểu toàn cầu tại Việt Nam, sự tuân thủ pháp lý và tính minh bạch trong báo cáo tài chính là tấm khiên vững chắc nhất. Chiến lược tối ưu thuế FDI hiện đại không còn tập trung vào việc “lách luật” hay tìm kiếm kẽ hở chuyển giá (Transfer Pricing), mà xoay quanh năng lực hạch toán nội bộ chuẩn xác.
Doanh nghiệp cần đặc biệt chú trọng đến việc lập hồ sơ tính toán Thuế suất hiệu lực (ETR) theo các chuẩn mực báo cáo tài chính quốc tế (IFRS) và tương thích với hệ thống kế toán Việt Nam (VAS). Việc xác định chính xác Khoản giảm trừ thu nhập gắn với hoạt động thực tế (SBIE) dựa trên giá trị tài sản hữu hình (như nhà xưởng, máy móc, bất động sản thương mại) và chi phí tiền lương cho nhân sự tại TP.HCM sẽ giúp doanh nghiệp trừ đi một khoản thu nhập đáng kể trước khi bị áp mức thuế 15%.
Hơn bao giờ hết, tác động thuế tối thiểu toàn cầu đòi hỏi một hệ thống quản trị rủi ro cấp bách. Mọi sai sót trong việc nộp Tờ khai thông tin (GIR) hoặc chậm trễ trong việc cập nhật các nghị định thi hành từ Tổng cục Thuế đều có thể dẫn đến hệ lụy pháp lý nghiêm trọng.
Việc đồng hành cùng các đơn vị tư vấn luật, kế toán và kiểm toán FDI chuyên nghiệp như N.N SERVICE sẽ cung cấp cho các CFO bộ công cụ chẩn đoán rủi ro toàn diện, đảm bảo sự tuân thủ pháp lý ở mức cao nhất, đồng thời thiết kế các hồ sơ xin cấp Quỹ Hỗ trợ Đầu tư một cách sắc bén và hợp lệ.
Câu hỏi thường gặp (FAQ)
Dưới đây là 6 câu hỏi thực tiễn nhất liên quan đến thuế tối thiểu toàn cầu tại Việt Nam và chiến lược tối ưu thuế FDI mà các nhà đầu tư quốc tế thường xuyên đặt ra khi làm việc với hệ sinh thái N.N GROUP tại TP.HCM:
1. Doanh nghiệp FDI của tôi có doanh thu 500 triệu USD, liệu có bị áp dụng thuế tối thiểu toàn cầu tại Việt Nam không?
Không. Cơ chế này chỉ áp dụng đối với các Tập đoàn đa quốc gia có tổng doanh thu hợp nhất toàn cầu đạt từ 750 triệu EUR (tương đương khoảng 800 triệu USD) trở lên trong ít nhất 2 năm của 4 năm liền kề trước đó. Nếu dưới mức này, bạn vẫn hưởng ưu đãi bình thường.
2. QDMTT là gì và tại sao Việt Nam lại áp dụng nó để đối phó với tác động thuế tối thiểu toàn cầu?
QDMTT (Thuế bổ sung tối thiểu nội địa đạt chuẩn) là cơ chế cho phép Việt Nam thu phần thuế chênh lệch (để đạt mức 15%) ngay tại thị trường nội địa thay vì để quốc gia của công ty mẹ thu. Điều này giúp Việt Nam giữ lại quyền đánh thuế và có nguồn thu để lập Quỹ Hỗ trợ Đầu tư.
3. Việc chuyển hướng sang nhận hỗ trợ bằng tiền mặt (Cash grants) thay vì ưu đãi thuế có làm tăng rủi ro thanh tra không?
Việc nhận tài trợ từ Chính phủ đòi hỏi tính minh bạch cực cao. Doanh nghiệp cần phải chứng minh được các khoản chi phí R&D, chi phí nhân sự và chi tiêu cho phát triển xanh là có thật và hợp lệ. Điều này đòi hỏi một chiến lược tối ưu thuế FDI kết hợp với hệ thống kế toán nội bộ (Internal Audit) vô cùng chặt chẽ.
4. Chi phí thuê bất động sản thương mại, văn phòng có giúp giảm bớt số thuế bổ sung phải nộp không?
Có, một phần. Theo quy định về Khoản giảm trừ thu nhập gắn với thực tế (SBIE), doanh nghiệp được giảm trừ một tỷ lệ phần trăm nhất định dựa trên giá trị tài sản hữu hình (bao gồm cả quyền sử dụng đất, nhà xưởng, văn phòng) và chi phí lương nhân viên tại nước sở tại khi tính số thuế phải nộp.
5. Quỹ Hỗ trợ Đầu tư của Việt Nam ưu tiên tài trợ cho các lĩnh vực nào tại TP.HCM?
Quỹ này ưu tiên hỗ trợ cho các dự án ứng dụng công nghệ cao, sản xuất sản phẩm công nghệ cao (như chip bán dẫn, AI), các trung tâm Nghiên cứu & Phát triển (R&D) và các dự án đầu tư phát triển hạ tầng xanh, xử lý môi trường. Các dự án gia công thâm dụng lao động phổ thông sẽ khó tiếp cận quỹ này.
6. Giải pháp cốt lõi để xây dựng chiến lược tối ưu thuế FDI trong giai đoạn hiện nay là gì?
Giải pháp cốt lõi là chuyển dịch từ “cạnh tranh bằng thuế” sang “cạnh tranh bằng giá trị thực”. Doanh nghiệp cần tái cấu trúc lại tài sản, nâng cấp không gian văn phòng đạt chuẩn ESG, và thiết lập hệ thống Báo cáo Tài chính IFRS chuẩn mực dưới sự tư vấn của các chuyên gia am hiểu pháp lý địa phương.
Kết luận: Vững bước kỷ nguyên mới cùng hệ sinh thái N.N GROUP
Sự hiện diện của thuế tối thiểu toàn cầu tại Việt Nam không phải là dấu chấm hết cho sức hấp dẫn của môi trường đầu tư, mà là một cú hích bắt buộc để nền kinh tế chuyển mình. Đối với các tập đoàn đa quốc gia, vượt qua tác động thuế tối thiểu toàn cầu đòi hỏi một tư duy quản trị tài chính linh hoạt, khả năng hoạch định không gian kinh doanh thông minh và một chiến lược tối ưu thuế FDI dựa trên sự tuân thủ pháp lý tuyệt đối.
Trong kỷ nguyên mà mọi thông số tài chính đều được minh bạch hóa và đánh giá khắt khe, việc lựa chọn một đối tác đồng hành bản địa uy tín, am hiểu sâu sắc hệ thống luật pháp và thị trường bất động sản là chiếc chìa khóa vàng giúp doanh nghiệp vươn lên dẫn đầu. Hệ sinh thái N.N GROUP tự hào mang đến bộ giải pháp B2B toàn diện “All-in-One”, kết nối liền mạch giữa tài sản vật lý và nền tảng pháp lý:
- Khởi tạo lợi thế vật lý cùng N.N REALTY: Đội ngũ chuyên gia của chúng tôi sẽ giúp bạn đánh giá, sàng lọc và đàm phán sở hữu/thuê các không gian văn phòng hạng A đạt chuẩn ESG tại Quận 1, Thủ Thiêm hay quỹ đất công nghiệp tại SHTP. Tối ưu hóa danh mục bất động sản chính là bước đi đầu tiên để gia tăng cấu trúc chi phí hợp lệ, củng cố vị thế khi đối mặt với sự thay đổi của luật thuế.
- Bảo vệ dòng tiền cùng N.N SERVICE: Đội ngũ luật sư, kiểm toán viên cấp cao của chúng tôi sẽ đóng vai trò là “chiếc khiên” vững chắc, hỗ trợ doanh nghiệp thiết lập quy trình kiểm soát nội bộ, lập báo cáo ETR, xin cấp phép đầu tư và trực tiếp tư vấn chiến lược nhận hỗ trợ từ Quỹ Hỗ trợ Đầu tư của Chính phủ, đảm bảo doanh nghiệp luôn chủ động trước mọi thay đổi của pháp luật.
Đừng để những rủi ro về luật thuế toàn cầu làm chậm nhịp độ phát triển của tổ chức. Hãy để hệ sinh thái N.N GROUP trở thành đối tác chiến lược, bảo vệ tài sản và kiến tạo những giới hạn thành công mới cho doanh nghiệp của bạn ngay hôm nay!