

Thuế thu nhập cá nhân cho chuyên gia nước ngoài tại Việt Nam: Hướng dẫn quyết toán và tối ưu chi phí
Cùng với sự bùng nổ của dòng vốn FDI và xu hướng hội nhập sâu rộng, Việt Nam đang trở thành điểm đến lý tưởng cho lực lượng lao động tri thức cao toàn cầu. Sự hiện diện của các Giám đốc điều hành, Kỹ sư trưởng và Chuyên gia tư vấn quốc tế mang lại giá trị vô giá cho doanh nghiệp. Tuy nhiên, đi kèm với lợi thế nhân sự là thách thức khổng lồ về mặt tuân thủ pháp lý, đặc biệt là bài toán thuế thu nhập cá nhân chuyên gia nước ngoài.
Hệ thống pháp luật thuế Việt Nam đối với lao động nước ngoài vốn được đánh giá là khá phức tạp và liên tục có sự thay đổi. Việc không nắm vững quy định về cư trú, các khoản thu nhập chịu thuế, và thời hạn quyết toán thuế chuyên gia nước ngoài có thể dẫn đến những khoản phạt hành chính khổng lồ, thậm chí là các chế tài cấm xuất cảnh đối với cá nhân vi phạm. Đối với doanh nghiệp bảo lãnh, sự lơ là trong quản lý thuế không chỉ gây tổn hại đến uy tín mà còn làm tăng chi phí vận hành một cách vô lý.
Bài viết chuyên sâu này được thiết kế như một cẩm nang pháp lý toàn diện, cung cấp cho các Giám đốc Nhân sự (CHRO), Kế toán trưởng và chính các chuyên gia Expat một cái nhìn thấu đáo nhất. Chúng tôi sẽ bóc tách chi tiết cách xác định tình trạng cư trú, hướng dẫn quy trình quyết toán thuế chuyên gia nước ngoài, và đặc biệt là chia sẻ các chiến lược tối ưu chi phí thuế hoàn toàn hợp pháp, giúp bảo vệ dòng tiền cho cả cá nhân và doanh nghiệp.
Góc nhìn chuyên gia tài chính: Sai lầm phổ biến nhất của các doanh nghiệp FDI là áp dụng rập khuôn cách tính thuế của người Việt Nam cho người nước ngoài. Việc xác định đúng “Cá nhân cư trú” hay “Cá nhân không cư trú” là chìa khóa định đoạt toàn bộ nghĩa vụ tài chính. Nếu tính toán sai, số tiền thuế thu nhập cá nhân chuyên gia nước ngoài phải nộp có thể chênh lệch từ vài chục đến hàng trăm triệu đồng mỗi năm, làm phá sản mọi kế hoạch tối ưu chi phí thuế ban đầu.
Xác định tình trạng cư trú: Cột mốc định đoạt nghĩa vụ thuế
Trong pháp luật thuế Việt Nam, quốc tịch không phải là yếu tố quyết định, mà “Tình trạng cư trú” mới là lăng kính để cơ quan Thuế soi chiếu. Mọi chiến lược quyết toán thuế chuyên gia nước ngoài và tối ưu chi phí thuế đều phải bắt đầu từ việc xác định chính xác cá nhân đó thuộc nhóm nào.
Theo Thông tư 111/2013/TT-BTC, một chuyên gia nước ngoài được coi là Cá nhân cư trú khi đáp ứng một trong hai điều kiện cơ bản sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên đến Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam, bao gồm việc có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế.
Ngược lại, nếu không đáp ứng các điều kiện trên, họ sẽ được phân loại là Cá nhân không cư trú. Sự phân loại này dẫn đến hai phương pháp tính thuế thu nhập cá nhân chuyên gia nước ngoài hoàn toàn khác biệt:
| Tiêu chí so sánh | Cá nhân cư trú (Resident) | Cá nhân không cư trú (Non-Resident) |
|---|---|---|
| Phạm vi chịu thuế | Chịu thuế đối với thu nhập phát sinh cả trong và ngoài lãnh thổ Việt Nam (Global income), bất kể nơi trả thu nhập. | Chỉ chịu thuế đối với thu nhập phát sinh tại Việt Nam (Vietnam-sourced income). |
| Biểu thuế áp dụng | Áp dụng biểu thuế lũy tiến từng phần (từ 5% đến 35%), tương tự như công dân Việt Nam. | Áp dụng thuế suất toàn phần cố định 20% trên tổng thu nhập phát sinh tại Việt Nam. |
| Giảm trừ gia cảnh | Được áp dụng các khoản giảm trừ gia cảnh (bản thân, người phụ thuộc) để tối ưu chi phí thuế. | Tuyệt đối không được áp dụng bất kỳ khoản giảm trừ gia cảnh nào. |
| Nghĩa vụ Quyết toán | Bắt buộc phải thực hiện quyết toán thuế chuyên gia nước ngoài vào cuối năm. | Không phải làm thủ tục quyết toán thuế chuyên gia nước ngoài (thuế khấu trừ tại nguồn). |
Việc theo dõi chính xác số ngày hiện diện tại Việt Nam (thông qua dấu xuất nhập cảnh trên Passport) là cực kỳ quan trọng. Sự hỗ trợ từ đội ngũ chuyên gia pháp lý nhân sự của N.N SERVICE sẽ giúp doanh nghiệp thiết lập hệ thống cảnh báo sớm, tránh việc áp dụng sai thuế suất dẫn đến rủi ro truy thu.
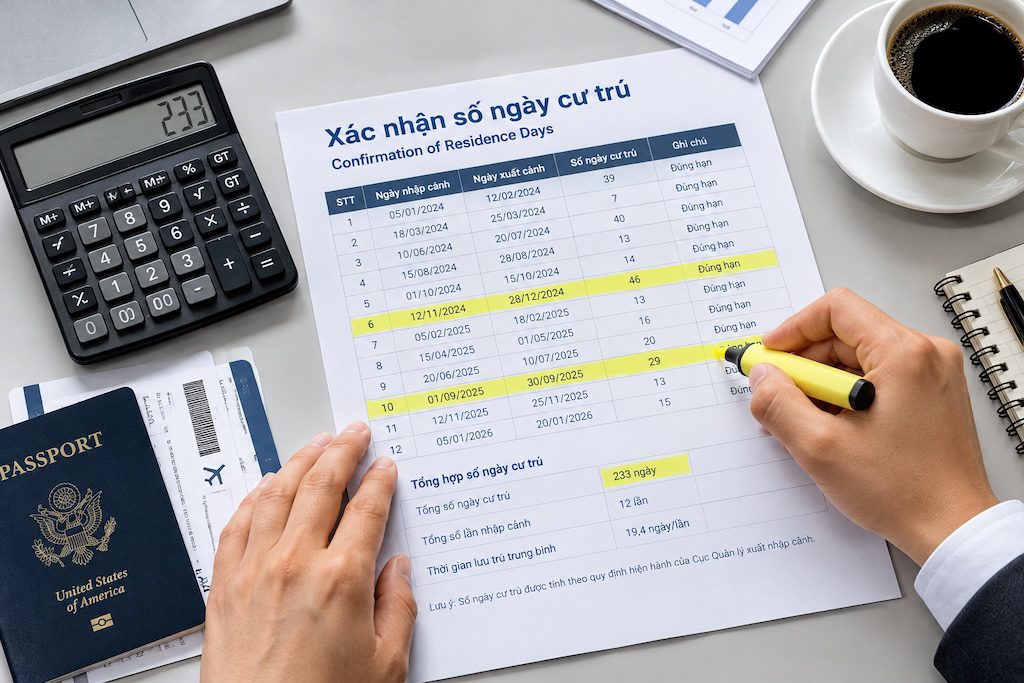
Xác định chính xác tình trạng “Cá nhân cư trú” hay “Không cư trú” là bước đầu để tránh rủi ro pháp lý.
Quy trình quyết toán thuế chuyên gia nước ngoài: Cột mốc cần nhớ
Đối với các chuyên gia được xác định là “Cá nhân cư trú”, việc thực hiện quyết toán thuế chuyên gia nước ngoài là nghĩa vụ bắt buộc, ngay cả khi họ đã được doanh nghiệp khấu trừ thuế hàng tháng. Quy trình này đòi hỏi sự phối hợp chặt chẽ giữa bộ phận kế toán của doanh nghiệp FDI và bản thân người lao động.
Đặc biệt lưu ý, năm 2026 tiếp tục áp dụng nghiêm ngặt các quy định về số hóa thủ tục hành chính. Hầu hết các thủ tục quyết toán thuế chuyên gia nước ngoài đều phải thực hiện qua hệ thống Thuế điện tử (eTax). Dưới đây là các cột mốc thời gian và hồ sơ cốt lõi:
1. Quyết toán cuối năm tài chính (Dành cho người tiếp tục làm việc)
Nếu chuyên gia tiếp tục làm việc tại Việt Nam sang năm sau, thời hạn nộp hồ sơ quyết toán thuế chuyên gia nước ngoài chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch (thường là 30/04). Tuy nhiên, nếu cá nhân ủy quyền cho tổ chức chi trả thu nhập (công ty) quyết toán thay, thời hạn sẽ là ngày cuối cùng của tháng thứ 3 (thường là 31/03).
2. Quyết toán khi kết thúc hợp đồng và về nước
Đây là tình huống dễ xảy ra sai sót nhất. Trước khi chuyên gia nước ngoài kết thúc hợp đồng làm việc và xuất cảnh về nước, họ BẮT BUỘC phải hoàn thành thủ tục quyết toán thuế chuyên gia nước ngoài với cơ quan Thuế, chậm nhất là ngày thứ 45 kể từ ngày xuất cảnh. Cơ quan xuất nhập cảnh có quyền đình chỉ xuất cảnh nếu phát hiện cá nhân còn nợ thuế.
| Loại chứng từ pháp lý | Mục đích sử dụng trong hồ sơ quyết toán |
|---|---|
| Tờ khai Quyết toán thuế (Mẫu 02/QTT-TNCN) | Mẫu biểu chính thức để kê khai tổng thu nhập toàn cầu và số thuế phải nộp. |
| Thư xác nhận thu nhập toàn cầu | Xác nhận thu nhập phát sinh tại nước ngoài (do công ty mẹ chi trả) để tính đúng thuế thu nhập cá nhân chuyên gia nước ngoài theo nguyên tắc thu nhập toàn cầu. |
| Bản sao Passport (hộ chiếu) | Đối chiếu các mốc thời gian xuất nhập cảnh để chứng minh tình trạng cá nhân cư trú. |
| Chứng từ khấu trừ thuế (Tax Deduction Receipt) | Chứng minh số tiền thuế đã nộp tại Việt Nam và tại nước ngoài (để áp dụng Hiệp định tránh đánh thuế hai lần). |
| Hồ sơ chứng minh người phụ thuộc | Giấy khai sinh, đăng ký kết hôn (được hợp pháp hóa lãnh sự) để áp dụng tối ưu chi phí thuế. |
Việc thu thập chứng từ từ nước ngoài (như Thư xác nhận thu nhập) thường mất rất nhiều thời gian. Sự chủ động từ các chuyên gia tư vấn Thuế của N.N SERVICE sẽ giúp doanh nghiệp lập kế hoạch chuẩn bị hồ sơ từ sớm, đảm bảo quy trình thông suốt.
Chiến lược tối ưu chi phí thuế hợp pháp cho chuyên gia
Với mức thuế suất lũy tiến lên đến 35%, thuế thu nhập cá nhân chuyên gia nước ngoài tạo ra một gánh nặng tài chính khổng lồ. Tuy nhiên, hệ thống pháp luật vẫn cho phép các doanh nghiệp vận dụng linh hoạt cấu trúc gói lương (Salary Package) để thực hiện tối ưu chi phí thuế một cách hoàn toàn hợp pháp, không vi phạm pháp luật.
Nguyên tắc cốt lõi của việc tối ưu chi phí thuế là chuyển đổi một phần thu nhập bằng tiền mặt (chịu thuế cao) sang các khoản phúc lợi bằng hiện vật hoặc các khoản phụ cấp được miễn thuế. Dưới đây là 3 chiến lược mũi nhọn:
Chiến lược 1: Tối ưu hóa chi phí nhà ở (Housing Allowance)
Theo quy định hiện hành, khoản tiền thuê nhà, điện nước và các dịch vụ kèm theo mà người sử dụng lao động trả thay cho chuyên gia nước ngoài sẽ bị tính vào thu nhập chịu thuế. Tuy nhiên, mức tính tối đa không vượt quá 15% tổng thu nhập chịu thuế phát sinh tại Việt Nam (chưa bao gồm tiền thuê nhà).
Ứng dụng tối ưu chi phí thuế: Doanh nghiệp không nên phát tiền mặt (Cash allowance) để chuyên gia tự thuê nhà (vì sẽ bị đánh thuế 100% số tiền đó). Thay vào đó, doanh nghiệp nên đứng tên ký hợp đồng thuê căn hộ cao cấp hoặc biệt thự trực tiếp với chủ nhà thông qua sự hỗ trợ của hệ thống môi giới chuyên nghiệp N.N REALTY. Cấu trúc này giúp khống chế phần thu nhập chịu thuế của chuyên gia ở mức 15%, tạo ra khoản tiết kiệm thuế khổng lồ.
Chiến lược 2: Các khoản phụ cấp đặc thù được miễn thuế
Để giảm thiểu thuế thu nhập cá nhân chuyên gia nước ngoài, Hợp đồng lao động và Quy chế tài chính của doanh nghiệp cần quy định rõ ràng các khoản chi phúc lợi sau đây (được miễn thuế hoàn toàn nếu có đầy đủ hóa đơn, chứng từ hợp lệ):
- Chi phí vé máy bay khứ hồi: Một năm 01 lần cho chuyên gia về phép thăm quốc gia mang quốc tịch (không bao gồm vé máy bay cho vợ/con).
- Học phí cho con chuyên gia: Được miễn thuế đối với phần học phí từ bậc mầm non đến hết trung học phổ thông học tại các trường ở Việt Nam (được trả trực tiếp cho cơ sở giáo dục).
- Chi phí chuyển vùng (Relocation allowance): Khoản trợ cấp một lần chuyển vùng đối với người nước ngoài đến cư trú tại Việt Nam.
Chiến lược 3: Vận dụng Hiệp định tránh đánh thuế hai lần (DTA)
Việt Nam đã ký kết Hiệp định tránh đánh thuế hai lần với hơn 80 quốc gia. Nếu chuyên gia nước ngoài là đối tượng cư trú thuế của quốc gia đã ký DTA với Việt Nam, họ có thể được miễn thuế tại Việt Nam đối với các khoản thu nhập nhất định (ví dụ: thu nhập từ dịch vụ kỹ thuật, tiền bản quyền) nếu đáp ứng đủ điều kiện về thời gian hiện diện.
Đây là công cụ tối ưu chi phí thuế mạnh mẽ nhất, nhưng thủ tục hồ sơ (đặc biệt là Giấy chứng nhận cư trú thuế do nước ngoài cấp) cực kỳ phức tạp, đòi hỏi sự can thiệp của các chuyên gia tư vấn luật sừng sỏ.
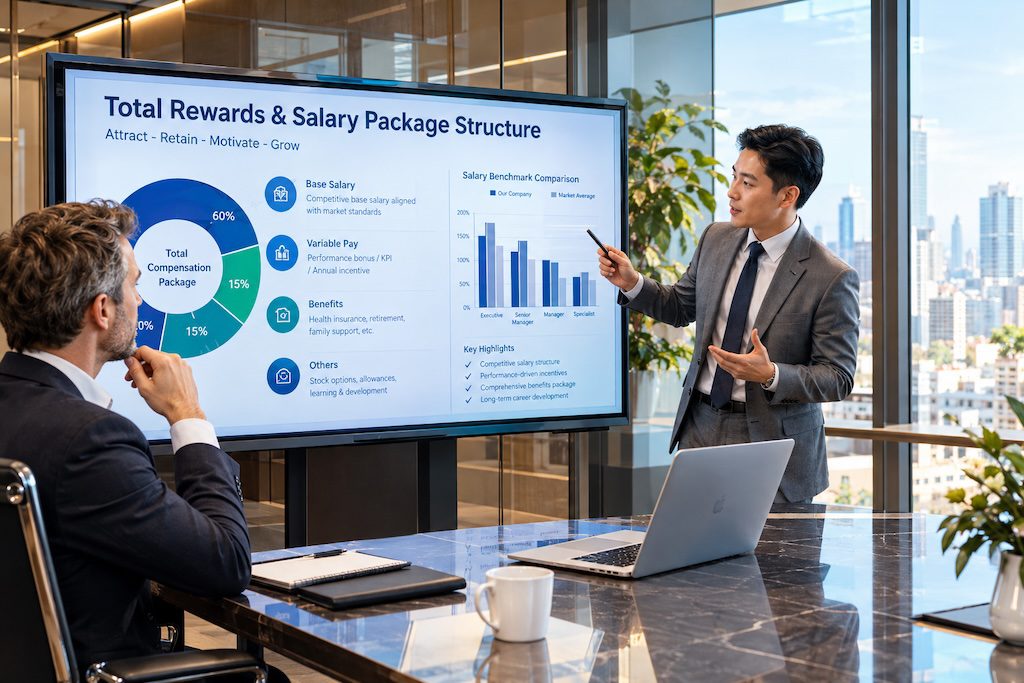
Cấu trúc lại các khoản phụ cấp và phúc lợi là phương pháp hợp pháp nhất để tối ưu chi phí thuế thu nhập cá nhân.
Rủi ro thanh tra: “Bẫy” thu nhập toàn cầu và Lợi ích bằng hiện vật
Bên cạnh việc tối ưu chi phí thuế, quản trị rủi ro thanh tra là nhiệm vụ sống còn. Cơ quan Thuế hiện nay đã áp dụng các biện pháp kiểm tra chéo (Cross-checking) dữ liệu quốc tế thông qua các Hiệp định đa phương. Sự ngây thơ trong việc xử lý thuế thu nhập cá nhân chuyên gia nước ngoài sẽ phải trả giá đắt.
Rủi ro lớn nhất nằm ở “Bẫy thu nhập toàn cầu”. Rất nhiều doanh nghiệp FDI áp dụng mô hình trả lương song song (Split payroll): Một phần lương trả tại Việt Nam để làm quyết toán thuế chuyên gia nước ngoài, phần lớn còn lại được công ty mẹ trả tại nước ngoài và cố tình che giấu. Hành vi này hiện nay rất dễ bị phát hiện. Nếu bị thanh tra, doanh nghiệp sẽ bị truy thu thuế, phạt chậm nộp (0.03%/ngày) và phạt vi phạm hành chính, ảnh hưởng nghiêm trọng đến điều kiện pháp lý FDI của toàn bộ dự án.
Rủi ro thứ hai là việc cung cấp các “Lợi ích bằng hiện vật” (Benefits in kind) như xe đưa đón riêng, thẻ hội viên Golf, bảo hiểm nhân thọ quốc tế. Nếu các khoản này ghi đích danh tên chuyên gia, chúng bắt buộc phải cộng vào thu nhập chịu thuế. Doanh nghiệp cần tham vấn chuyên gia kế toán của N.N SERVICE để cấu trúc lại các gói phúc lợi này thành chi phí chung của công ty nhằm né tránh rủi ro pháp lý.
Hợp đồng thuê nhà đứng tên doanh nghiệp giúp khống chế phần thu nhập chịu thuế tiền thuê nhà ở mức 15%.
Câu hỏi thường gặp (FAQ)
Dưới đây là 6 thắc mắc mang tính thực chiến nhất liên quan đến thuế thu nhập cá nhân chuyên gia nước ngoài và cách tối ưu chi phí thuế mà các Giám đốc nhân sự thường xuyên đặt ra khi làm việc với hệ sinh thái N.N GROUP tại TP.HCM:
1. Chuyên gia nước ngoài ký hợp đồng thử việc 2 tháng thì tính thuế như thế nào?
Đối với hợp đồng dưới 3 tháng hoặc thử việc, thu nhập sẽ bị khấu trừ 10% tại nguồn (nếu có MST) hoặc 20% (nếu chưa xác định tình trạng cư trú) trên tổng thu nhập chi trả từng lần từ 2.000.000 đồng trở lên. Việc tối ưu chi phí thuế lúc này là đảm bảo họ đăng ký Mã số thuế (MST) cá nhân kịp thời.
2. Công ty trả tiền học phí đại học cho con của chuyên gia nước ngoài thì có được miễn thuế không?
Không. Theo quy định về thuế thu nhập cá nhân chuyên gia nước ngoài, khoản tiền học phí được miễn thuế chỉ áp dụng từ bậc mầm non đến hết trung học phổ thông. Tiền học phí đại học sẽ bị tính vào thu nhập chịu thuế của chuyên gia.
3. Chuyên gia nước ngoài là cá nhân cư trú có được tính giảm trừ gia cảnh cho bố mẹ ở nước ngoài không?
Có, nhưng thủ tục rất phức tạp. Để tối ưu chi phí thuế qua hình thức này, chuyên gia phải cung cấp đầy đủ hồ sơ chứng minh quan hệ, chứng minh bố mẹ hết độ tuổi lao động và không có thu nhập. Mọi giấy tờ từ nước ngoài phải được dịch thuật, công chứng và hợp pháp hóa lãnh sự.
4. Làm thế nào để công ty xử lý khoản thuế phát sinh khi chuyên gia về nước giữa chừng?
Trước khi chuyên gia xuất cảnh, công ty phải khẩn trương thực hiện quyết toán thuế chuyên gia nước ngoài với cơ quan Thuế. Nếu thừa thuế, làm thủ tục hoàn; nếu thiếu, phải nộp bổ sung. Công ty có trách nhiệm giữ lại khoản lương cuối cùng để đảm bảo nguồn tiền nộp thuế.
5. Tiền vé máy bay khứ hồi về phép cho gia đình chuyên gia có được miễn thuế không?
Không. Khoản chi phí vé máy bay khứ hồi 1 lần/năm được miễn thuế chỉ áp dụng duy nhất cho bản thân người lao động nước ngoài (chuyên gia). Mọi chi phí vé máy bay trả thay cho vợ, con hoặc người thân đều phải cộng vào thu nhập chịu thuế.
6. Giải pháp tốt nhất để tránh rủi ro khi kê khai thu nhập toàn cầu là gì?
Giải pháp an toàn và minh bạch nhất là yêu cầu công ty mẹ cung cấp Thư xác nhận thu nhập (Letter of Income Confirmation) hoặc Phiếu lương (Payslip) tại nước ngoài, sau đó ủy quyền cho đơn vị chuyên nghiệp như N.N SERVICE tổng hợp và thực hiện quyết toán thuế chuyên gia nước ngoài theo đúng chuẩn mực của cơ quan Thuế Việt Nam.
Kết luận: An tâm tuân thủ, bảo vệ nhân tài cùng N.N GROUP
Việc thấu hiểu và quản trị xuất sắc thuế thu nhập cá nhân chuyên gia nước ngoài không chỉ là nghĩa vụ tuân thủ pháp luật, mà còn là một nghệ thuật quản trị tài chính doanh nghiệp. Sự nhạy bén trong việc vận dụng các chính sách tối ưu chi phí thuế hợp pháp chính là chìa khóa để doanh nghiệp thiết kế những gói đãi ngộ hấp dẫn, giữ chân nhân tài quốc tế, đồng thời bảo vệ an toàn cho dòng tiền và uy tín thương hiệu.
Tuy nhiên, sự phức tạp của hệ thống luật thuế và tính chất quốc tế của nguồn thu nhập luôn tiềm ẩn những rủi ro khôn lường. Để biến các thách thức hành chính thành lợi thế cạnh tranh, các tập đoàn đa quốc gia cần sự đồng hành của một hệ sinh thái tư vấn B2B “All-in-One” chuyên nghiệp như N.N GROUP:
- Thông qua N.N SERVICE, đội ngũ chuyên gia kế toán và luật sư cấp cao của chúng tôi sẽ đóng vai trò như một “phòng ban bên ngoài”, hỗ trợ doanh nghiệp rà soát cấu trúc lương, xin cấp Mã số thuế, đăng ký người phụ thuộc và đại diện thực hiện toàn bộ quy trình quyết toán thuế chuyên gia nước ngoài một cách chuẩn xác, loại bỏ hoàn toàn rủi ro bị thanh tra xuất toán[cite: 1].
- Đồng bộ hóa cùng N.N REALTY, chúng tôi mang đến giải pháp tối ưu chi phí thuế hoàn hảo thông qua việc đại diện doanh nghiệp tìm kiếm, đàm phán hợp đồng thuê các căn hộ, biệt thự cao cấp cho chuyên gia. Đảm bảo cấu trúc chi phí nhà ở luôn nằm trong giới hạn 15% an toàn, mang lại trải nghiệm an cư tuyệt vời cho chuyên gia tại thị trường Việt Nam[cite: 1].
Đừng để những sai sót trong thủ tục hành chính làm tổn hại đến lợi ích của các chuyên gia nòng cốt và rủi ro pháp lý cho công ty. Hãy để hệ sinh thái N.N GROUP trở thành đối tác chiến lược, bảo vệ tài chính và kiến tạo lộ trình tuân thủ an toàn nhất cho doanh nghiệp của bạn ngay hôm nay!