

Chuyển lợi nhuận ra nước ngoài của doanh nghiệp FDI: Điều kiện pháp lý và thủ tục Thuế 2026
Mục tiêu tối thượng của bất kỳ tập đoàn đa quốc gia hay doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) nào khi tiến vào thị trường Việt Nam cũng là tỷ suất sinh lời. Tuy nhiên, việc tạo ra lợi nhuận trên Báo cáo kết quả hoạt động kinh doanh (P&L) chỉ là một nửa chặng đường. Nửa chặng đường còn lại—và cũng là chặng đường gian nan nhất—là làm thế nào để chuyển lợi nhuận ra nước ngoài một cách hợp pháp, tối ưu về mặt thời gian và không bị hao hụt bởi các chế tài phạt vi phạm.
Thực trạng kinh tế vĩ mô cho thấy, hệ thống pháp luật Việt Nam đang ngày càng hội nhập sâu rộng, tạo hành lang thông thoáng cho dòng vốn FDI. Mặc dù vậy, công tác quản lý ngoại hối và thủ tục thuế FDI vẫn được kiểm soát cực kỳ nghiêm ngặt nhằm chống lại các hành vi chuyển giá, xói mòn cơ sở tính thuế và trốn thuế. Việc không nắm vững điều kiện pháp lý FDI có thể khiến hàng triệu USD của doanh nghiệp bị “mắc kẹt” tại hệ thống ngân hàng nội địa, gây đứt gãy dòng tiền của công ty mẹ.
Bài viết chuyên sâu này được thiết kế như một cẩm nang pháp lý tài chính toàn diện dành riêng cho các Giám đốc Tài chính (CFO), Giám đốc Điều hành (CEO) và Kế toán trưởng của các doanh nghiệp nước ngoài đang hoạt động tại TP.HCM. Chúng tôi sẽ bóc tách chi tiết các điều kiện pháp lý FDI bắt buộc, lộ trình thực hiện thủ tục thuế FDI, và những rủi ro trọng yếu cần tránh để quá trình chuyển lợi nhuận ra nước ngoài diễn ra suôn sẻ và minh bạch nhất.
Góc nhìn chuyên gia phân tích vĩ mô: Một sai lầm kinh điển của nhiều doanh nghiệp ngoại là đồng nhất “Lợi nhuận kế toán” với “Lợi nhuận được phép chuyển”. Theo quy định, chuyển lợi nhuận ra nước ngoài chỉ được thực hiện trên số tiền còn lại sau khi đã hoàn thành 100% nghĩa vụ tài chính với Nhà nước Việt Nam. Việc thiếu hụt chứng từ chứng minh điều kiện pháp lý FDI hoặc sai sót trong thủ tục thuế FDI có thể dẫn đến việc cơ quan chức năng phong tỏa giao dịch chuyển tiền ra quốc tế ngay lập tức.
Xác định bản chất các khoản thu nhập được phép chuyển đi
Trước khi bắt tay vào chuẩn bị hồ sơ cho thủ tục thuế FDI, nhà đầu tư cần xác định rõ bản chất của dòng tiền mà mình muốn chuyển về quốc gia chủ quản. Theo Thông tư số 186/2010/TT-BTC của Bộ Tài chính hướng dẫn việc chuyển lợi nhuận ra nước ngoài của các tổ chức, cá nhân nước ngoài, lợi nhuận hợp pháp được xác định bao gồm:
- Lợi nhuận được chia hoặc thu được từ các hoạt động đầu tư trực tiếp tại Việt Nam theo Luật Đầu tư, sau khi đã hoàn thành đầy đủ nghĩa vụ nộp thuế Thu nhập doanh nghiệp (CIT) và các nghĩa vụ tài chính khác.
- Các khoản lợi nhuận tái đầu tư tại Việt Nam (nếu doanh nghiệp quyết định thu hồi phần vốn tái đầu tư này).
- Các khoản tiền dư dả từ việc thanh lý tài sản, kết thúc dự án đầu tư (sau khi đã trừ đi mọi khoản nợ và nghĩa vụ liên quan).
Đặc biệt, để chuyển lợi nhuận ra nước ngoài, doanh nghiệp không được phép chuyển số tiền lớn hơn số lợi nhuận lũy kế chưa phân phối trên Báo cáo tài chính đã được kiểm toán. Nếu Báo cáo tài chính năm hiện tại có lãi, nhưng cộng dồn với số lỗ lũy kế của các năm trước đó mà tổng quỹ lợi nhuận vẫn là số âm (dưới 0), thì nhà đầu tư tuyệt đối không đủ điều kiện pháp lý FDI để thực hiện việc chuyển tiền.
3 Điều kiện pháp lý FDI tiên quyết để chuyển tiền hợp pháp
Việc điều hướng dòng vốn ra khỏi biên giới Việt Nam không thể thực hiện một cách tùy tiện bằng một lệnh chuyển khoản ngân hàng. Để hệ thống ngân hàng thương mại chấp nhận giao dịch, doanh nghiệp phải chứng minh được mình đã vượt qua 3 rào cản điều kiện pháp lý FDI cực kỳ khắt khe dưới đây. Đây cũng là những điểm nghẽn mà nhiều doanh nghiệp thường xuyên vướng mắc khi thực hiện thủ tục thuế FDI.
| Hạng mục điều kiện pháp lý FDI | Yêu cầu cốt lõi & Minh chứng thực thi thủ tục thuế FDI |
|---|---|
| 1. Hoàn thành nghĩa vụ tài chính (Thuế) | Doanh nghiệp phải nộp đủ thuế Thu nhập doanh nghiệp (CIT), thuế Giá trị gia tăng (VAT), thuế nhà thầu (nếu có) và không còn nợ đọng bất kỳ khoản tiền phạt, tiền chậm nộp thuế nào. Cơ quan thuế sẽ kiểm tra chéo hệ thống trước khi xác nhận thủ tục thuế FDI. |
| 2. Báo cáo tài chính được kiểm toán | Để chuyển lợi nhuận ra nước ngoài, BCTC của năm phát sinh thu nhập (hoặc BCTC khi kết thúc dự án) BẮT BUỘC phải được kiểm toán bởi một công ty kiểm toán độc lập hợp pháp tại Việt Nam. Không chấp nhận Báo cáo tự lập. |
| 3. Lợi nhuận lũy kế dương | Số tiền được phép chuyển đi không được vượt quá số lợi nhuận lũy kế chưa phân phối (sau khi đã bù trừ hết các khoản lỗ của những năm trước theo quy định về chuyển lỗ trong thủ tục thuế FDI). |
Bên cạnh 3 trụ cột trên, một điều kiện pháp lý FDI ngầm định nhưng mang tính quyết định là tính hợp pháp của tài khoản vốn đầu tư trực tiếp (DICA). Dòng tiền lợi nhuận bắt buộc phải được chuyển từ tài khoản thanh toán của doanh nghiệp sang Tài khoản DICA, sau đó mới từ Tài khoản DICA chuyển ra tài khoản của công ty mẹ ở nước ngoài. Việc sai lệch dòng tiền không đi qua DICA sẽ vi phạm nghiêm trọng Pháp lệnh Ngoại hối.
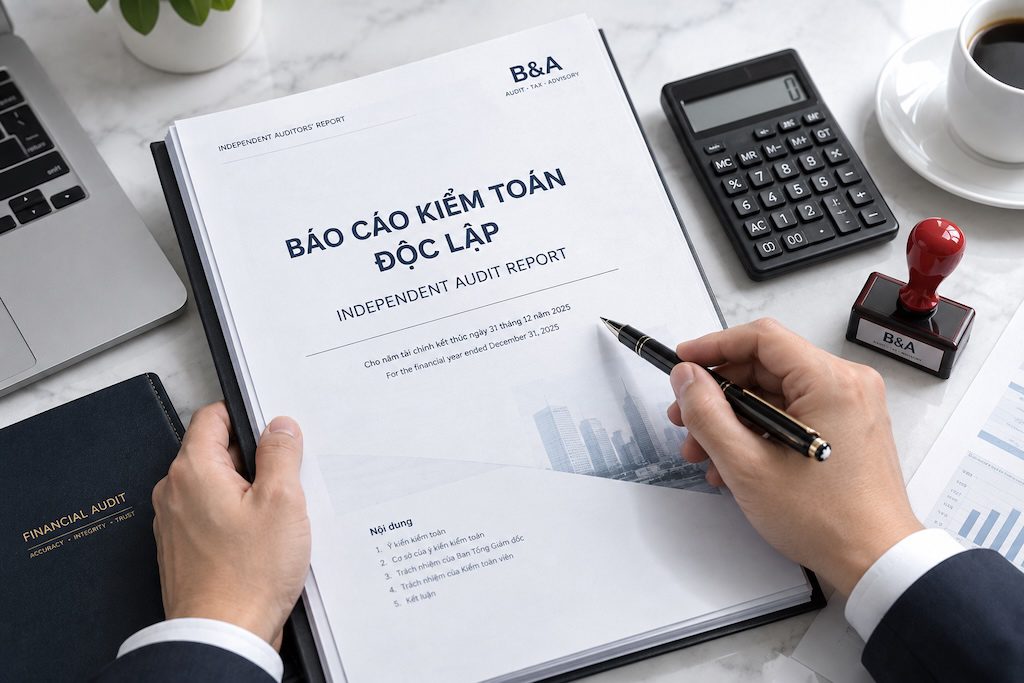
Báo cáo tài chính được kiểm toán độc lập là điều kiện bắt buộc để chứng minh tính hợp pháp của nguồn lợi nhuận.
Quy trình thủ tục thuế FDI: Các bước thực thi từ A-Z
Khi đã chắc chắn doanh nghiệp đáp ứng đủ các điều kiện pháp lý FDI, bước tiếp theo là thực thi thủ tục thuế FDI với cơ quan quản lý. Việc chuyển lợi nhuận ra nước ngoài được chia làm hai hình thức: Chuyển hàng năm (sau khi kết thúc năm tài chính) và Chuyển khi kết thúc hoạt động dự án. Dưới đây là lộ trình chuẩn mực dành cho việc chuyển thu nhập hàng năm:
Bước 1: Chốt sổ và Kiểm toán Báo cáo tài chính
Ngay sau ngày 31/12 (kết thúc năm tài chính), kế toán trưởng phải hoàn thiện sổ sách. Doanh nghiệp mời đơn vị kiểm toán độc lập vào làm việc. Quá trình này giúp loại bỏ các chi phí không hợp lệ, xác định chính xác số thuế CIT phải nộp, tạo nền tảng vững chắc để không bị xuất toán khi làm thủ tục thuế FDI.
Bước 2: Hoàn thành Quyết toán thuế và Nộp thuế
Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch (thường là 31/03), doanh nghiệp nộp Hồ sơ quyết toán thuế CIT và nộp đủ số tiền thuế phát sinh vào Kho bạc Nhà nước. Nên sử dụng các bản tin vĩ mô từ N.N GROUP để cập nhật các chính sách gia hạn nộp thuế (nếu có).
Bước 3: Gửi Thông báo chuyển lợi nhuận ra nước ngoài
Đây là bước cốt lõi trong thủ tục thuế FDI. Nhà đầu tư phải lập văn bản Thông báo chuyển lợi nhuận ra nước ngoài (theo mẫu quy định) và gửi trực tiếp cho cơ quan Thuế trực tiếp quản lý doanh nghiệp. Thông báo này phải được nộp trước ít nhất 07 ngày làm việc so với ngày dự kiến thực hiện lệnh chuyển tiền tại ngân hàng.
Bước 4: Thực hiện lệnh chuyển tiền tại Ngân hàng thương mại
Sau khi hết thời hạn 07 ngày làm việc kể từ ngày cơ quan Thuế nhận được Thông báo (và cơ quan Thuế không có văn bản yêu cầu dừng hoặc giải trình thêm), doanh nghiệp mang bộ hồ sơ ra ngân hàng thương mại để thực hiện lệnh chuyển ngoại tệ. Hồ sơ ngân hàng thường bao gồm:
- Thông báo chuyển lợi nhuận ra nước ngoài đã có dấu tiếp nhận của cơ quan Thuế.
- Báo cáo tài chính đã kiểm toán.
- Tờ khai quyết toán thuế CIT và chứng từ nộp thuế (Giấy nộp tiền vào NSNN).
- Biên bản họp Hội đồng thành viên/Hội đồng quản trị về việc chia cổ tức/lợi nhuận.
| Giai đoạn thực hiện thủ tục thuế FDI | Thời hạn pháp lý bắt buộc (Deadline) | Hành động cần thiết của bộ máy FDI |
|---|---|---|
| Kiểm toán & Quyết toán Thuế | Trước ngày 31/03 hàng năm (hoặc ngày thứ 90 của năm tài chính tiếp theo). | Đóng sổ kế toán, hoàn thiện BCTC kiểm toán, nộp tờ khai và đóng tiền thuế CIT để thỏa điều kiện pháp lý FDI. |
| Gửi Thông báo cho cơ quan Thuế | Tối thiểu 07 ngày làm việc trước ngày chuyển tiền. | Chuẩn bị mẫu Thông báo chuyển lợi nhuận ra nước ngoài hợp lệ, nộp qua hệ thống Thuế điện tử (eTax). |
| Lệnh chuyển tiền Ngân hàng | Sau 07 ngày làm việc kể từ ngày Thuế tiếp nhận. | Cung cấp bộ hồ sơ gốc cho ngân hàng thương mại nơi mở tài khoản vốn DICA để mua ngoại tệ và chuyển đi. |
Sự am hiểu sâu sắc về thủ tục thuế FDI là lợi thế sống còn. Thông qua hệ sinh thái tư vấn của N.N GROUP, doanh nghiệp sẽ hạn chế được tối đa rủi ro hồ sơ bị ngân hàng từ chối do thiếu sót các chứng từ chứng minh điều kiện pháp lý FDI cơ bản.
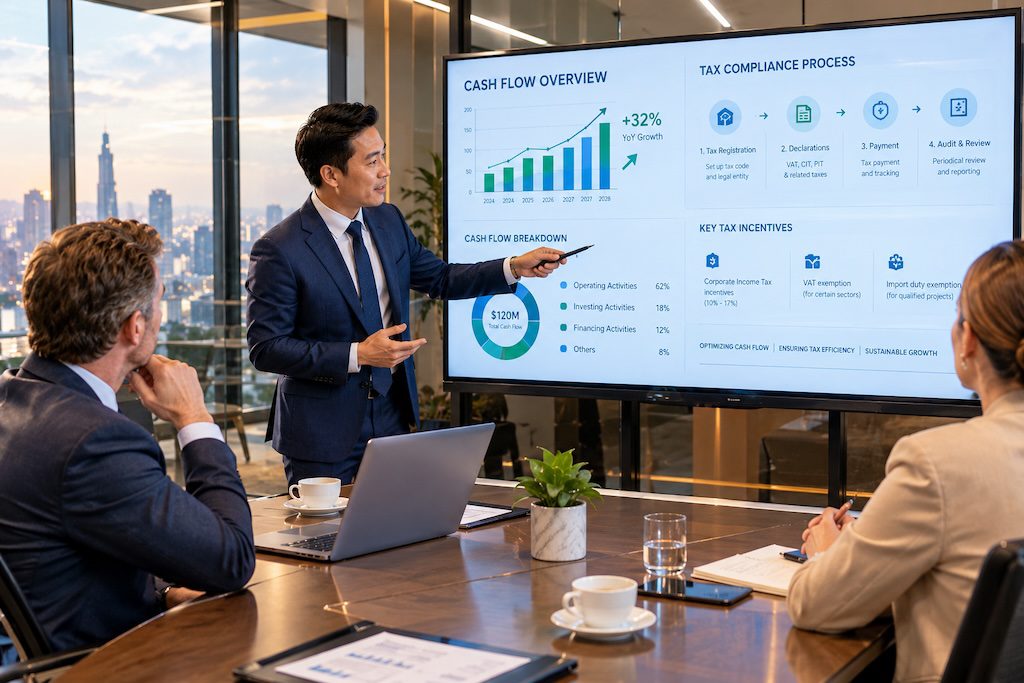
Sự tư vấn từ các chuyên gia tài chính giúp doanh nghiệp FDI loại bỏ rủi ro hồ sơ bị ngân hàng từ chối.
Quản trị rủi ro: Chi phí không hợp lệ và bẫy chuyển giá
Một góc khuất đáng báo động khi nhắc đến thủ tục thuế FDI và quá trình chuyển lợi nhuận ra nước ngoài là rủi ro bị cơ quan Thuế xuất toán chi phí và thanh tra chuyển giá (Transfer Pricing). Điều này ảnh hưởng trực tiếp đến điều kiện pháp lý FDI của dự án.
Nhiều doanh nghiệp muốn tối đa hóa số tiền chuyển lợi nhuận ra nước ngoài nên đã tìm cách kê khai khống các khoản chi phí quản lý từ công ty mẹ (Management fee), phí bản quyền (Royalty fee) hoặc chi phí vay vốn nội bộ. Tuy nhiên, dưới góc độ của luật pháp Việt Nam, các giao dịch liên kết này tiềm ẩn rủi ro thanh tra cực kỳ cao.
Theo Nghị định 132/2020/NĐ-CP, nếu doanh nghiệp không chứng minh được tính thương mại (Arm’s length principle) của các giao dịch liên kết, cơ quan Thuế có quyền ấn định lại mức giá, loại bỏ chi phí không hợp lệ và truy thu thuế CIT. Khi đó, không những số tiền được phép chuyển lợi nhuận ra nước ngoài bị thu hẹp đáng kể, mà doanh nghiệp còn phải đối mặt với các khoản phạt hành chính khổng lồ, làm mất đi điều kiện pháp lý FDI “không nợ thuế” đã đề cập ở Bước 1.
Sự minh bạch sổ sách là tiêu chuẩn tối thượng. Doanh nghiệp cần tuân thủ nghiêm ngặt chuẩn mực kế toán Việt Nam (VAS) và các điều kiện pháp lý FDI. Thay vì đi “đường mòn”, nhà đầu tư nên dùng cấu trúc tài chính hợp pháp dưới sự dẫn dắt của chuyên gia am hiểu quy chế thủ tục thuế FDI.
Cơ hội từ Bất động sản và M&A để tối ưu dòng tiền
Khi việc chuyển lợi nhuận ra nước ngoài gặp khó khăn do các rào cản về tỷ giá hối đoái hoặc chiến lược giữ lại vốn để tái đầu tư, các Giám đốc Tài chính (CFO) thường tìm kiếm các kênh trú ẩn tài sản an toàn tại TP.HCM. Trong đó, việc mua bán sáp nhập (M&A) và đầu tư vào bất động sản thương mại là chiến lược đỉnh cao nhất.
Lợi nhuận lũy kế thay vì làm thủ tục thuế FDI để chuyển về nước mẹ, có thể được dùng để tăng vốn điều lệ, từ đó thâu tóm (M&A) các quỹ đất công nghiệp hoặc thuê dài hạn các tòa nhà văn phòng hạng A đạt chuẩn xanh (ESG). Pháp luật Việt Nam khuyến khích dòng vốn tái đầu tư này bằng cách miễn trừ nhiều thủ tục phức tạp so với việc chuyển tiền ra quốc tế. Tuy nhiên, để đảm bảo điều kiện pháp lý FDI trong quá trình mở rộng kinh doanh qua hình thức M&A tại TP.HCM, doanh nghiệp cần chú ý đến hệ thống các “giấy phép con” (Sub-licenses).
Việc đầu tư vào không gian thương mại không chỉ giúp bảo toàn giá trị dòng tiền trước lạm phát mà còn tạo ra cấu trúc chi phí vận hành (Opex) vững chắc, tối ưu hóa nghĩa vụ thuế CIT cho các năm tài chính tiếp theo. Doanh nghiệp có thể tham khảo các cẩm nang kiến trúc không gian thương mại từ N.N REALTY để định vị những tài sản bất động sản xứng tầm với vị thế của tổ chức.
Tái đầu tư lợi nhuận vào không gian thương mại hạng A là giải pháp tối ưu hóa dòng tiền dài hạn.
Câu hỏi thường gặp (FAQ)
Dưới đây là 6 thắc mắc mang tính thực chiến nhất liên quan đến thủ tục thuế FDI và quá trình chuyển lợi nhuận ra nước ngoài mà các nhà đầu tư quốc tế thường xuyên đặt ra khi làm việc với hệ sinh thái N.N GROUP tại TP.HCM:
1. Dựa trên luật hiện hành, tôi có thể chuyển lợi nhuận ra nước ngoài nhiều lần trong một năm tài chính không?
Không. Đối với lợi nhuận phát sinh của năm tài chính đang hoạt động, doanh nghiệp KHÔNG được tạm ứng chuyển lợi nhuận ra nước ngoài trong năm. Việc chuyển tiền chỉ được thực hiện 01 lần vào cuối năm (sau khi kết thúc năm tài chính, đã kiểm toán và nộp đủ thuế CIT theo điều kiện pháp lý FDI).
2. Nếu Báo cáo tài chính năm nay công ty có lãi 10 tỷ, nhưng lỗ lũy kế năm trước là 12 tỷ, tôi có được chuyển 10 tỷ này đi không?
Tuyệt đối không. Theo chuẩn mực thủ tục thuế FDI, số lợi nhuận được chuyển phải là lợi nhuận lũy kế chưa phân phối cuối kỳ. Trong trường hợp này, sau khi bù trừ (10 – 12 = -2 tỷ), quỹ lợi nhuận của doanh nghiệp vẫn đang âm. Do đó, bạn không đủ điều kiện pháp lý FDI để thực hiện việc chuyển tiền.
3. Khi nộp Thông báo chuyển lợi nhuận ra nước ngoài, cơ quan Thuế có trả lại văn bản chấp thuận không?
Theo thủ tục thuế FDI hiện hành, cơ quan Thuế KHÔNG ban hành văn bản “Chấp thuận” hay “Cho phép”. Họ chỉ đóng dấu “Đã tiếp nhận” lên bản Thông báo của doanh nghiệp. Ngân hàng thương mại sẽ dựa vào con dấu tiếp nhận này và thời hạn trôi qua 07 ngày làm việc để giải ngân lệnh chuyển ngoại tệ.
4. Có phải đóng thuế nhà thầu (FCT) trên số tiền chuyển lợi nhuận ra nước ngoài không?
Không. Đối với thu nhập từ việc chia cổ tức, lợi nhuận sau thuế của nhà đầu tư nước ngoài là tổ chức, pháp luật Việt Nam hiện tại KHÔNG thu thuế chuyển lợi nhuận ra nước ngoài (thuế suất 0%). Đây là một điều kiện pháp lý FDI rất ưu đãi nhằm thu hút dòng vốn đầu tư quốc tế.
5. Tôi có thể dùng tài khoản vãng lai bằng VNĐ để chuyển lợi nhuận ra nước ngoài được không?
Việc này vi phạm quy chế quản lý ngoại hối. Lợi nhuận bằng VNĐ phải được dùng để mua ngoại tệ tại ngân hàng thương mại, sau đó bắt buộc phải chuyển vào Tài khoản vốn đầu tư trực tiếp (DICA), rồi mới từ DICA chuyển lợi nhuận ra nước ngoài cho công ty mẹ. Tài khoản vãng lai không có chức năng này.
6. Làm sao để giải quyết nếu hồ sơ chuyển tiền bị ngân hàng từ chối do chưa rõ ràng về thủ tục thuế FDI?
Để đảm bảo tuân thủ tính minh bạch, bạn cần rà soát lại toàn bộ Biên bản họp Hội đồng quản trị về việc chia cổ tức và Tờ khai quyết toán thuế CIT. Nếu ngân hàng yêu cầu giải trình thêm, tốt nhất nên có chuyên gia kế toán cấp cao từ các tổ chức uy tín thẩm định lại hồ sơ nhằm tránh rủi ro đình trệ dòng tiền.
Kết luận: An tâm kiểm soát dòng tiền cùng hệ sinh thái N.N GROUP
Việc thấu hiểu và tuân thủ nghiêm ngặt nguyên lý thủ tục thuế FDI là nền tảng cốt lõi để các tập đoàn đa quốc gia bảo vệ thành quả kinh doanh sau một chu kỳ hoạt động vất vả. Sự nhạy bén trong việc áp dụng các điều kiện pháp lý FDI chính là chiếc chìa khóa vạn năng giúp doanh nghiệp khơi thông dòng chảy tài chính, chuyển lợi nhuận ra nước ngoài một cách an toàn và hợp pháp tuyệt đối.
Nhằm loại bỏ hoàn toàn các rủi ro bị xuất toán chi phí, tối ưu hóa cấu trúc dòng tiền và định vị lại chiến lược tái đầu tư tại thị trường Việt Nam, sự đồng hành của một hệ sinh thái tư vấn B2B “All-in-One” như N.N GROUP là điều kiện tiên quyết mang tính sống còn đối với mọi doanh nghiệp ngoại:
- Thông qua N.N SERVICE, đội ngũ chuyên gia kế toán trưởng và luật sư cấp cao của chúng tôi sẽ trực tiếp thực hiện kiểm toán nội bộ, rà soát sổ sách và lập tờ khai quyết toán thuế chuẩn mực. Chúng tôi thay mặt doanh nghiệp chuẩn bị toàn bộ hồ sơ thủ tục thuế FDI, đệ trình Thông báo cho cơ quan Thuế và trực tiếp giải trình với Ngân hàng thương mại, đảm bảo mọi điều kiện pháp lý FDI đều được đáp ứng hoàn hảo để quy trình chuyển lợi nhuận ra nước ngoài diễn ra trơn tru nhất.
- Đồng bộ hóa cùng N.N REALTY, nếu tập đoàn có chiến lược giữ lại lợi nhuận để thâu tóm thị phần, chúng tôi cung cấp dữ liệu minh bạch, trực tiếp đại diện tìm kiếm các bất động sản thương mại hạng A (ESG) tại Quận 1 hoặc quỹ đất tại SHTP, giúp doanh nghiệp chuyển hóa dòng tiền thành các tài sản chiến lược có khả năng sinh lời vượt trội.
Đừng để những rủi ro pháp lý tiềm ẩn và sự phức tạp của thủ tục hành chính làm gián đoạn dòng tiền toàn cầu của tổ chức. Hãy để hệ sinh thái N.N GROUP trở thành đối tác chiến lược, bảo vệ tài chính và kiến tạo con đường chuyển lợi nhuận an toàn nhất cho doanh nghiệp của bạn ngay hôm nay!